سيرياستيبس
يمكن وضع الإعلان عن إطلاق أول مشروع تمويلي استراتيجي بصيغة تمويل إسلامي مجمع لدعم مشاريع التنمية (تمويل نفقات مشروع نفق المجتهد) ضمن سياق توجه الدولة نحو توسيع أدوات التمويل وتعزيز الشراكة بين القطاع الحكومي والقطاع المصرفي لتمويل المشاريع التنموية والاستثمارية، وبالتالي تخفيف العبء عن الموازنة العامة، كون المشاريع التنموية الكبرى تحتاج إلى مبالغ ضخمة لا تستطيع الخزانة العامة تمويلها.
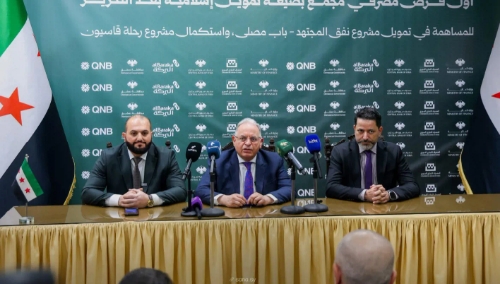
وأطلقت وزارة المالية، في 16 أيلول/سبتمبر الجاري، أول تمويل مصرفي مجمع بصيغة تمويل إسلامي، بمشاركة بنك البركة سوريا، ومصرف قطر الوطني سوريا، والمصرف التجاري السوري، بهدف تمويل مشروع نفق المجتهد – باب مصلى، واستكمال المرحلة الأخيرة من مشروع رحلة قاسيون.
وجرى تقديم هذا الطرح عبر الإعلام الرسمي بوصفه تحولاً في مفهوم الشراكات، من خلال الانتقال إلى آليات أكثر مرونة وقدرة على استيعاب المشاريع الكبرى، بما يعزز دور القطاع المصرفي بوصفه شريكاً في صناعة الأثر الاقتصادي ودعم التنمية المستدامة.
ونقلت الإخبارية السورية عن وزير المالية محمد يسر برنية أن التمويل التجميعي المصرفي المشترك هو الأول من نوعه في سوريا، ويجسد مرحلة جديدة من الشراكة الفاعلة بين الحكومة والقطاعين المصرفي العام والخاص.
وأشار برنية إلى أن هذه الخطوة تعزز الثقة بالاقتصاد السوري، بوصفها نموذجاً وطنياً يفتح المجال أمام تمويل مشاريع تنموية واستثمارية أكبر للقطاع العام والمؤسسات الاقتصادية والمحافظات، من خلال اللجوء إلى تسهيلات مصرفية وصكوك، وتقليل الاعتماد على الموازنة العامة بوصفها مصدراً وحيداً للتمويل.
آليات التمويل ومآل الملكية ويوضح الخبير الاقتصادي، الوزير السابق الدكتور عبد الحكيم المصري، أن فكرة المشروع تقع بين الاستصناع عبر شركة إنشاءات تمولها المصارف، والإيجار المنتهي بتمليكه للدولة.
ويضيف، خلال حديثه لموقع تلفزيون سوريا، أن المشروع بحاجة إلى مبالغ كبيرة جداً، ما يجعل تمويله بشكل تجميعي وفق الطريقة الإسلامية حلاً ملائماً، لأنه يخفف الضغط على الموازنة العامة ويساعد على تسريع مدة التنفيذ، إذ تتكفل المصارف بالتمويل وتتقاضى الإيجار أو الأقساط من الدولة، وفي النهاية ستنتهي العملية بتملك الدولة للمشروع.
ويتابع أن أهمية هذا الطرح تنبع من وجود شراكات مصرفية تمول مشاريع تنموية عامة وتحصل على أرباح معقولة منها، بالتوازي مع تخفيف العبء عن موازنة الدولة، بل وحصولها على بعض المكاسب والإيرادات.
ويلفت إلى أن الدولة لن تدفع الأقساط أو الإيجار السنوي إلا عندما تستلم المشروع فور انتهائه، ما يعفيها من دفع أي مبالغ في فترة التنفيذ التي قد تستغرق سنوات. وفي حال نجحت الدولة في تحقيق إيرادات من المشروع، مثل إنشاء مواقف سيارات أو متاجر وغيرها، فستتقلص المبالغ التي ستدفعها للمستثمرين عبر تضمين هذه الإيرادات في الأقساط.
ما أهمية هذا النموذج الجديد؟ من جانبه، يرى الباحث في شركة "كرم شعار للاستشارات" ملهم جزماتي، أن الفكرة المعلن عنها واقعية، لأن البديل التقليدي هو أن تموّل الحكومة المشروع من مواردها العامة، وهذا يعني تخصيص مبلغ كبير من الموازنة كان يمكن استخدامه لنفقات أو مشاريع أخرى. أما في هذا النموذج، فالمصارف توفر التمويل اللازم للتنفيذ الآن، بينما تسدده محافظة دمشق لاحقاً على دفعات وفق شروط التمويل.
ويضيف، أن الفائدة الأساسية ليست في أن الدولة تخلصت من كلفة المشروع، وإنما في أنها لم تعد مضطرة إلى تحمل كامل الكلفة خلال فترة التنفيذ، وهذا يمنحها مساحة مالية أكبر، ويسمح في الوقت نفسه بتنفيذ المشروع بوتيرة أسرع، بدلاً من ربط تقدمه بحجم الاعتمادات التي تستطيع الموازنة تخصيصها له كل عام.
لكن في المقابل، يشير جزماتي إلى أن التمويل المصرفي يعني وجود التزام مالي يجب سداده لاحقاً، إضافة إلى أرباح المصارف، لذلك تعتمد جدوى النموذج على شروط التمويل ومدته ومصدر السداد. وإذا كانت الأقساط موزعة على فترة مناسبة ويمكن لمحافظة دمشق تحملها، يكون النموذج مفيداً، أما إذا توسع استخدامه من دون حساب القدرة المستقبلية على السداد، فنحن لا نحل مشكلة الضغط على الموازنة بقدر ما ننقل جزءاً منها إلى السنوات القادمة.
وفي السياق، يوضح جزماتي أن الجديد الذي يقدمه هذا الطرح لا يقتصر على كون التمويل متوافقاً مع الصيرفة الإسلامية، وإنما يتمثل أيضاً في كونه تمويلاً مصرفياً مجمعاً؛ فبدلاً من أن يقدم مصرف واحد كامل التمويل ويتحمل المخاطر وحده، تتشارك عدة مصارف في تمويل المشروع.
ويؤكد أن هذه الآلية تسمح بتجميع مبالغ أكبر مما قد يكون مصرف واحد مستعداً أو قادراً على تقديمه، وفي الوقت نفسه توزع المخاطر بين المصارف المشاركة، وهذه ميزة مهمة إذا أردنا مستقبلاً الانتقال من تمويل القروض الصغيرة أو العمليات التجارية إلى تمويل مشاريع بنية تحتية أكبر.
أما الصيغة الإسلامية، فيلفت جزماتي إلى أنها تقدم أداة تمويل مختلفة عن القرض التقليدي القائم على الفائدة. لكن من الناحية الاقتصادية، لا يكفي أن نقارن بين اسمي الأداتين، بل يجب أن نقارن الكلفة الفعلية للتمويل، ومدة السداد، والضمانات، وتوزيع المخاطر. وهذه التفاصيل لم تُنشر كاملة حتى الآن، لذلك من المبكر القول إن هذا النموذج أقل كلفة من القرض المصرفي التقليدي.
اختبار لقدرات الشبكة المصرفية السورية تنبع أهمية هذا الطرح من كونه يشكل اختباراً عملياً لقدرة القطاع المصرفي السوري على تمويل مشاريع تنموية ومشاريع بنية تحتية أكبر وأكثر تعقيداً، بدلاً من بقاء جزء كبير من نشاطه محصوراً في التمويل التقليدي قصير الأجل.
وبما أن سوريا أمام احتياجات كبيرة جداً لإعادة تأهيل البنية التحتية، ولا يمكن واقعياً انتظار الموازنة العامة لكي تمول كل مشروع بمفردها، فإن وجود آلية تسمح لعدة مصارف بتجميع مواردها لتمويل مشروع واحد يمكن أن يضيف قناة تمويل جديدة للاقتصاد.
ويعتقد جزماتي أن أهمية التجربة ستتحدد بنتائجها، وليس بمجرد توقيع الاتفاقية. فإذا نُفذ المشروع ضمن المدة والكلفة المخطط لهما، وكانت شروط التمويل والسداد مستدامة، عندها يمكن الحديث عن تجربة ناجحة يمكن البناء عليها. وبناء على ذلك، فإن نفق المجتهد هنا ليس فقط مشروعاً بحد ذاته، بل هو أيضاً اختبار لأول نموذج من هذا النوع في السوق السورية.
من جهة أخرى، ينظر جزماتي إلى هذه الخطوة بوصفها تدشيناً لعلاقة جديدة بين الحكومة والقطاع المصرفي، لأن لدينا جهة عامة، هي محافظة دمشق، تحصل على التمويل، وفي المقابل تشارك مصارف عامة وخاصة في توفيره ضمن عملية واحدة.
لكن من المهم، وفقاً لجزماتي، التفريق بين هذه الصيغة وبين الشراكة بين القطاعين العام والخاص بالمعنى الاستثماري التقليدي؛ فبحسب المعلومات المعلنة، تقوم المصارف هنا بدور الممول، ولا توجد معلومات تفيد بأنها ستشارك في ملكية المشروع أو تشغيله أو الحصول على إيراداته وتحمل مخاطره التشغيلية.
ويعتقد أن الأدق وصفها بأنها شراكة تمويلية بين الحكومة والقطاع المصرفي العام والخاص، وهذه خطوة مهمة بحد ذاتها، لأنها تسمح بتوجيه جزء من الموارد الموجودة داخل الجهاز المصرفي نحو تمويل مشاريع عامة، بدلاً من الاعتماد الكامل على الخزينة.
نموذج لتمويل المشاريع الكبرى من جانبه، يرى الدكتور عبد الحكيم المصري أنه يمكن اعتبار المشروع المعلن عنه نموذجاً يمكن البناء عليه في المستقبل لتنفيذ مشاريع تنموية أخرى في سوريا.
ويشير إلى أن النموذج لا يتعدى فكرة الإيجار المنتهي بالملكية، وبالتالي لا توجد مخاطر من نقل الملكيات العامة إلى القطاع الخاص، كما يمثل مرحلة جديدة من الشراكة بين القطاعين العام والخاص، تقوم على ممارسة القطاع الخاص دور المؤجر، والدولة دور المستأجر الذي يستمر في دفع الأقساط أو الإيجارات إلى حين انتهاء مدة التعاقد.
أما الباحث ملهم جزماتي، فينبه إلى نقطة مهمة، وهي أن موارد المصارف السورية ليست غير محدودة. فإذا توسعت الحكومة والمحافظات كثيراً في استخدام المصارف المحلية لتمويل المشاريع العامة، فقد تظهر مشكلة مزاحمة القطاع الخاص على التمويل.
بمعنى أبسط، يوضح جزماتي أنه إذا كان أمام المصرف خيار بين تمويل جهة عامة بقرض مضمون سيادياً، وبين تمويل مصنع أو شركة خاصة بمخاطر أعلى، فقد يصبح تمويل الجهة العامة أكثر جاذبية. وإذا تكرر ذلك على نطاق واسع، يمكن أن تتجه حصة متزايدة من السيولة المصرفية نحو القطاع العام، بينما تحتاج الشركات والمشاريع الخاصة نفسها إلى التمويل لكي تستثمر وتعيد تشغيل الإنتاج وتخلق فرص العمل.
ويلفت إلى أن هذه المعادلة مهمة جداً في مرحلة التعافي؛ فنحن نريد من المصارف أن تسهم في تمويل البنية التحتية، لكننا نحتاج إليها أيضاً لتمويل الاقتصاد الحقيقي والقطاع الخاص. لذلك يمكن تعميم التجربة، ولكن بصورة مدروسة وانتقائية، وخصوصاً على المشاريع ذات الأولوية والجدوى الاقتصادية أو الاجتماعية الواضحة.
تلفزيون سوريا
|


 طباعة هذا المقال
 أرسل إلى صديق