سيرياستيبس
يكرس تراجع السيولة الأجنبية في أسواق الأسهم الخليجية مفارقة مالية غير مسبوقة بين فورة أسعار النفط فوق حاجز الـ 100 دولار للبرميل وتراجع جاذبية الأسهم القيادية بالمنطقة. إذ أظهر تقرير نشرته الوكالة الدولية للطاقة، الأسبوع الماضي، أن قفزة أجور ناقلات الخام العملاقة المتجهة من الخليج إلى آسيا فوق 1.3 مليون دولار يومياً، ووصول كلفة شحن البرميل إلى أكثر من 37 دولاراً يفرضان ضغوطاً هبوطية قاسية على العوائد الصافية للمصدرين الخليجيين.
فالصادرات النفطية الخليجية تصطدم باختناقات لوجستية وأمنية معقدة تحول دون ترجمة فورة الأسعار العالمية إلى فوائض مالية تدعم البورصات، إذ أفاد تقرير نشرته منصة ريغ زون المتخصصة في شؤون الطاقة والنفط بأن إمدادات المنطقة تواجه احتكاكات غير مسبوقة تاريخياً مع تقديرات بعجز يناهز 3 ملايين برميل يومياً وهبوط الصادرات بملايين البراميل مطلع الشهر إثر تصاعد الهجمات في مضيق هرمز، وسط استبعاد اتفاق يعيد فتح الممر قبل الربع الأول من عام 2027.
ومع تسجيل النفط 110 دولارات للبرميل أمس الخميس، تتعمق الضغوط الكلية على الأسواق المالية الإقليمية بفعل تشدد الأوضاع النقدية العالمية وتآكل الهوامش الوقائية، إذ حذر صندوق النقد الدولي من أن صدمة إمدادات الطاقة الناجمة عن حرب الشرق الأوسط تستنزف المصدات المالية وتدفع عوائد السندات السيادية في الاقتصادات المتقدمة إلى أعلى مستوياتها منذ عقود مع بقاء الفائدة مرتفعة لفترة أطول، ما يقلص شهية المستثمرين الأجانب تجاه الأصول الخطرة ويستدعي ترشيد الإنفاق العام.
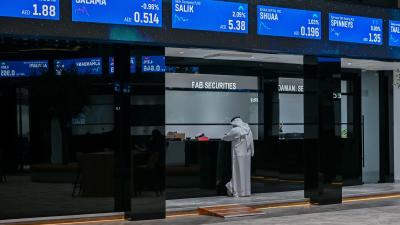
وفي هذا الإطار، بلغ صافي مبيعات المستثمرين الأجانب في أسواق الخليج نحو 2.3 مليار دولار في الربع الثالث لعام 2026، وهو أكبر تدفق خارجي في المنطقة منذ عامي 2018 و2019، وفق تحليل الخبير الاقتصادي وأستاذ الإدارة المالية بجامعة باشاك شهير التركية فراس شعبو، في حديثه ، غير أن هذا الخروج لا يعكس حكماً على أساسيات الأسعار المرتفعة، بل استجابة مباشرة للمخاطر الجيوسياسية وتراجع أحجام الصادرات النفطية؛ إذ إن انخفاض الكميات المصدرة لم تعوضه الارتفاعات السعرية، ما أدى إلى انكماش متوقع في اقتصادات المجلس يقارب 4%، حسب تقديره.
ووفق هذه المعطيات، استأثرت السوق السعودية بالنصيب الأكبر من هذه التدفقات الخارجة بحوالى 1.5 مليار دولار، أي أكثر من نصف الإجمالي، بينما سجلت سوق دبي خروجاً يقارب 400 مليون دولار والكويت 250 مليون دولار، ما يعكس حساسية المستثمرين الأجانب الذين دخلوا عبر برنامج المستثمر الأجنبي المؤهل لأي حالة من عدم اليقين، وسرعة تحويل أموالهم إلى أماكن أخرى عند الشعور بالمخاطرة، بحسب توضيح شعبو.
وعلى هذا الصعيد، تسببت التوترات الجيوسياسية والصراع الإقليمي القائم في دفع الصناديق الأجنبية إلى سحب المبلغ سالف الذكر البالغ 2.3 مليار دولار من بورصات الخليج، رغم بقاء أسعار النفط فوق مستوى 100 دولار للبرميل، حيث تسعى هذه الصناديق لتحويل استثماراتها إلى سيولة نقدية سريعة التحصيل والانتقال نحو أصول أقل مخاطرة تحسباً للتقلبات العالمية والصراعات المستمرة في أوروبا والمنطقة، وفق تقدير الخبير الاقتصادي والمستشار المالي علي أحمد درويش، في حديثه.
وفي السياق نفسه، تتفاقم أعباء النقل والتأمين البحري إلى مستويات غير مسبوقة تستنزف عوائد المنتجين، إذ أفاد تقرير نشرته منصة هيلينيك شيبينغ نيوز المتخصصة في شؤون الملاحة والنقل البحري الأسبوع الماضي، بتهاوي أحجام عبور الناقلات وسفن الغاز المسال بمضيق هرمز بنسبة 95% وتراجع شحنات الغاز المسال الخارجة من قطر بنسبة 93%، مع تعليق كبرى شركات التأمين تغطية مخاطر الحرب للسفن المرتبطة بالموانئ السعودية، ما دفع شركات طاقة خليجية إلى شراء الناقلات مباشرة.
وتنعكس هذه التعقيدات اللوجستية على الموازين المالية الإقليمية، إذ يتآكل العائد الحقيقي لدول الخليج بسبب الارتفاع الهائل في تكاليف النقل والتأمين، حيث قفزت أجور استئجار الناقلات من 80 ألف دولار يومياً إلى 1.2 مليون دولار، بحسب درويش، ما يعني أن جزءاً كبيراً من الريع النفطي يذهب إلى شركات الشحن والتأمين بدلاً من خزائن الدول المنتجة، كذلك إن التذبذبات العسكرية والميدانية تؤثر سلباً باستقرار عمليات التصدير، ولا تنعكس إيجاباً على الانتعاش الاقتصادي المحلي، على حد قوله.
غير أن هذا الخروج الأجنبي لا يشكل تهديداً جسيماً للسيولة أو استقراراً للنظام المصرفي في السعودية، خصوصاً بعد النهضة الكبيرة التي شهدتها ودائع القطاع المصرفي في المملكة خلال عام 2025 والتي وفرت وسادة مالية قادرة على امتصاص الصدمات لفترة معينة، كذلك إن طبيعة خروج الأموال قد تكون عبر أصول موجودة مسبقاً دون اللجوء إلى الاقتراض الداخلي، ما يخفف الضغط على ميزانيات البنوك رغم عدم توفر بيانات دقيقة حول مصدر هذه السيولة، وفق رؤية شعبو.
وعلاوة على ذلك، تواجه السيولة المحلية والمؤسسات الوطنية تحديات في تعويض فجوة الخروج الأجنبي، حيث ينقسم المشهد إلى 3 طبقات، حسب تحليل درويش؛ فالأفراد المستثمرون قد يشترون أسهم الشركات القيادية ذات الأصول الكبيرة، لكن قدرتهم محدودة، بينما تركز الحكومات أولوياتها على الحفاظ على الاستقرار والإنفاق الأساسي لضمان الحد الأدنى من الاستقرار خلال فترة الحرب وتتجنب الضخ المباشر الكبير في البورصات.
أما المصارف فتبتعد عن الاستثمارات الكبرى في السندات والأسهم بسبب ارتفاع معدلات الفوائد وخوفها من الخسائر الناتجة من تصاعد الصراع، وفق تقديره. وفي هذا الإطار، تبرز أهمية المظلة السيادية في حماية المراكز المالية للشركات الخليجية الكبرى بمواجهة ضغوط التدفقات النقدية، إذ أظهر تقرير نشرته منصة فيتش ريتينغز المتخصصة في التصنيف الائتماني والأبحاث المالية في 21 أكتوبر/تشرين الأول الجاري أن ارتفاع النفقات الرأسمالية وتوزيعات الأرباح يبقي التدفقات النقدية الحرة بالنطاق السالب، غير أن الملكية الحكومية وحوافز الدعم السيادي للكيانات المرتبطة بالحكومات في دول مجلس التعاون الخليجي تحد من تداعيات حرب إيران على الجدارة الائتمانية وسيولة الشركات.
وعلى صعيد آفاق التدفقات الاستثمارية، تعتمد عودة المحافظ الأجنبية لبناء مراكز شرائية على مؤشرات واضحة، أبرزها انحسار الهجمات على البنية التحتية في دول الخليج، وإزالة قيود القوة القاهرة التي فرضتها بعض الدول مثل قطر والسعودية والإمارات على صادراتها، حسب تقدير شعبو، بالإضافة إلى استقرار أرباح البنوك وشركات الطاقة في بيانات الربع الثالث، والتي تمنح الطمأنينة للمستثمرين وتعيد الثقة تدريجياً للسوق المالية، على حد تأكيده.
وبموازاة هذه الشروط الأمنية، لا تزال التطورات الميدانية في الممرات الملاحية تلقي بظلالها على معنويات المستثمرين الدوليين، إذ ذكرت صحيفة غارديان في تقرير نشرته في 14 أكتوبر/ تشرين الأول الجاري أن غرق سفينتي حاويات قرب مضيق هرمز واستهداف 24 سفينة تجارية خلال أسبوعين، بينها ناقلتا نفط خام و3 ناقلات للمنتجات المكررة، بالتزامن مع تأجيل المحادثات الإقليمية حول أمن المضيق، يعكس تصعيداً متعمداً في وتيرة الهجمات البحرية يفاقم اضطراب إمدادات الطاقة.
ووفق هذه المعطيات، يتصرف رأس المال الدولي في أسواق الأسهم الخليجية دائماً بردة الفعل المباشرة على مجريات الأحداث؛ فإذا تحسنت الأوضاع الإقليمية وعادت الأمور إلى مسارها الطبيعي، فمن المتوقع أن يعود المستثمرون الأجانب تدريجياً إلى السوق المالية بالآلية السريعة نفسها التي خرجوا بها، معتمدين على استقرار المؤشرات الاقتصادية والأمنية دافعاً رئيسياً للدخول مجدداً، بحسب شعبو.
وعليه، يؤيد درويش التوقعات الاقتصادية التي تشير إلى أن عودة المحافظ الأجنبية لبناء مراكز شرائية في الأسهم الخليجية القيادية ترتبط بتحديد اتجاه الصراع الجيوسياسي بشكل واضح، في ظل غياب رؤية واضحة للدخول مجدداً على المدى المنظور مع وجود مخاوف من استنزاف تدريجي للاستثمارات إذا طال أمد الحرب، ويخلص إلى أن مواجهة هذه المخاطر تستدعي الحذر وتطبيق إجراءات تقنين مالية في جميع الدول للتأهب لاحتمال امتداد الصراع لفترة زمنية أطول تنعكس تبعاتها على الأسواق الإقليمية.
العربي الجديد
|


 طباعة هذا المقال
 أرسل إلى صديق